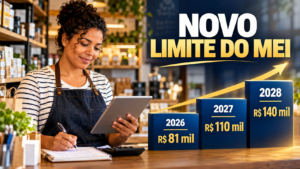
A Lei Complementar nº 238, de 21 de outubro de 2026, prevê a remissão integral de determinadas dívidas federais de Microempreendedores Individuais (MEIs). O benefício pode abranger débitos previdenciários vencidos até 13 de outubro de 2026, incluindo juros, multas e encargos legais.
A medida começa a produzir efeitos em 1º de janeiro de 2027. Mas atenção: ela não cancela todos os débitos do MEI, e algumas situações podem exigir providências específicas. Entenda as regras antes de considerar sua situação regularizada.
Portal Contábil | Atualizado em 29 de outubro de 2026
Quais dívidas podem ser perdoadas?
A remissão abrange débitos federais relacionados à contribuição previdenciária mensal do MEI — o INSS do empreendedor — com vencimento até 13 de outubro de 2026.
O benefício pode alcançar o valor principal da contribuição, além dos juros, multas e encargos legais relacionados. Também pode incluir débitos em cobrança administrativa ou judicial, parcelados, negociados, garantidos ou com exigibilidade suspensa.
O perdão inclui ICMS e ISS?
Não. A remissão não abrange os impostos estaduais e municipais, como ICMS e ISS. Esses valores continuam devidos mesmo quando aparecem na mesma guia DAS-MEI que contém a contribuição previdenciária.
Por isso, o MEI pode ainda ter valores em aberto depois que os débitos abrangidos pela lei forem baixados. O benefício também não significa que todas as demais obrigações fiscais e cadastrais estejam automaticamente regularizadas.
Dívidas na Receita Federal e na Dívida Ativa também entram?
Sim. O benefício pode alcançar débitos previdenciários que ainda estejam sob administração da Receita Federal e aqueles já inscritos na Dívida Ativa da União, cobrados pela Procuradoria-Geral da Fazenda Nacional (PGFN).
Como os débitos podem estar registrados em órgãos diferentes, é importante consultar os canais correspondentes: o Portal de Serviços da Receita Federal e o Regularize, da PGFN.
Quando as dívidas serão baixadas? É preciso fazer um pedido?
A extinção dos débitos abrangidos está prevista para 1º de janeiro de 2027. Segundo a orientação da PGFN disponível em 29 de outubro de 2026, o MEI não precisa fazer uma solicitação geral neste momento: a identificação e a baixa dos débitos enquadrados serão realizadas pelos órgãos responsáveis a partir dessa data.
Há, porém, situações que merecem atenção. Quem discute os débitos em uma ação judicial deverá observar o procedimento previsto em lei: a baixa fica condicionada a um requerimento que comprove a desistência da ação e a renúncia às pretensões relacionadas aos créditos abrangidos.
Em parcelamentos ou negociações que incluam somente as contribuições previdenciárias contempladas, o acordo deverá ser cancelado conforme as regras aplicáveis. Se o acordo também incluir outras dívidas, poderá ser necessário solicitar uma revisão para separar os valores.
O que acontece com quem já pagou ou parcelou?
A lei não prevê devolução, compensação ou ressarcimento de valores pagos antes da entrada em vigor do benefício. Nos acordos que misturam dívidas abrangidas e não abrangidas, pode ser necessário pedir a revisão junto ao órgão responsável, conforme a situação do débito.
Como manter o benefício?
O MEI que continuar formalmente enquadrado nessa categoria deverá manter em dia as contribuições previdenciárias com vencimento nos seis meses seguintes à entrada em vigor da lei.
O descumprimento pode cancelar a remissão e recompor a dívida, descontando os valores eventualmente recolhidos. Segundo a PGFN, essa exigência não se aplica a quem já encerrou o MEI ou migrou para outro porte empresarial.
Como verificar a situação?
Para entender se há débitos potencialmente abrangidos, o MEI pode:
- consultar as pendências na Receita Federal;
- verificar no Regularize se existem débitos inscritos na Dívida Ativa da União;
- identificar a natureza e a data de vencimento de cada débito;
- conferir se há parcelamentos ou negociações que também incluam outros tributos;
- buscar orientação específica caso exista uma ação judicial relacionada à dívida.
Até a data prevista para a baixa, os débitos ainda podem constar como exigíveis. Por isso, antes de tomar qualquer decisão sobre pagamentos ou negociações, é recomendável analisar cada caso e acompanhar as orientações oficiais.
A orientação da Portal Contábil
A remissão pode representar uma oportunidade de reorganização para muitos microempreendedores, mas não elimina automaticamente todas as pendências do negócio. É importante conferir quais valores se enquadram, acompanhar a baixa e manter em dia as obrigações futuras.
A equipe da Portal Contábil pode auxiliar na análise da situação fiscal e orientar sobre os próximos passos para a regularização.
Fontes oficiais: Lei Complementar nº 238/2026 | Perguntas frequentes da PGFN sobre o perdão do MEI