A Reforma Tributária criou novas regras para o produtor rural pessoa física. Descubra quem será obrigado a recolher IBS e CBS, qual é o limite de faturamento e como se preparar para 2027.
Produtor Rural Pessoa Física Será Obrigado a Pagar IBS e CBS?
A Reforma Tributária representa uma das maiores mudanças já realizadas no sistema tributário brasileiro e também trará impactos importantes para o agronegócio.
UMA DAS PRINCIPAIS DÚVIDAS DOS PRODUTORES RURAIS É:
A partir de 2027, serei obrigado a recolher IBS e CBS?
A resposta não é igual para todos os produtores. Ela dependerá principalmente do faturamento anual da atividade rural e das regras estabelecidas pela Lei Complementar nº 214/2025.
Mais do que conhecer a legislação, o produtor precisará entender como sua receita poderá influenciar sua forma de tributação, seus controles fiscais e até mesmo seu relacionamento comercial com cooperativas, cerealistas e indústrias.
Neste artigo, explicamos quem será considerado contribuinte do novo sistema e quais cuidados devem ser tomados desde já.
O que muda com a Reforma Tributária?
A partir de 2027, o sistema tributário brasileiro iniciará uma nova fase com a implantação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), tributos que substituirão gradualmente diversos impostos atualmente existentes.
Para o produtor rural pessoa física, a legislação criou regras específicas, estabelecendo uma diferenciação entre:
produtores considerados contribuintes do IBS e da CBS;
produtores não contribuintes do novo sistema.
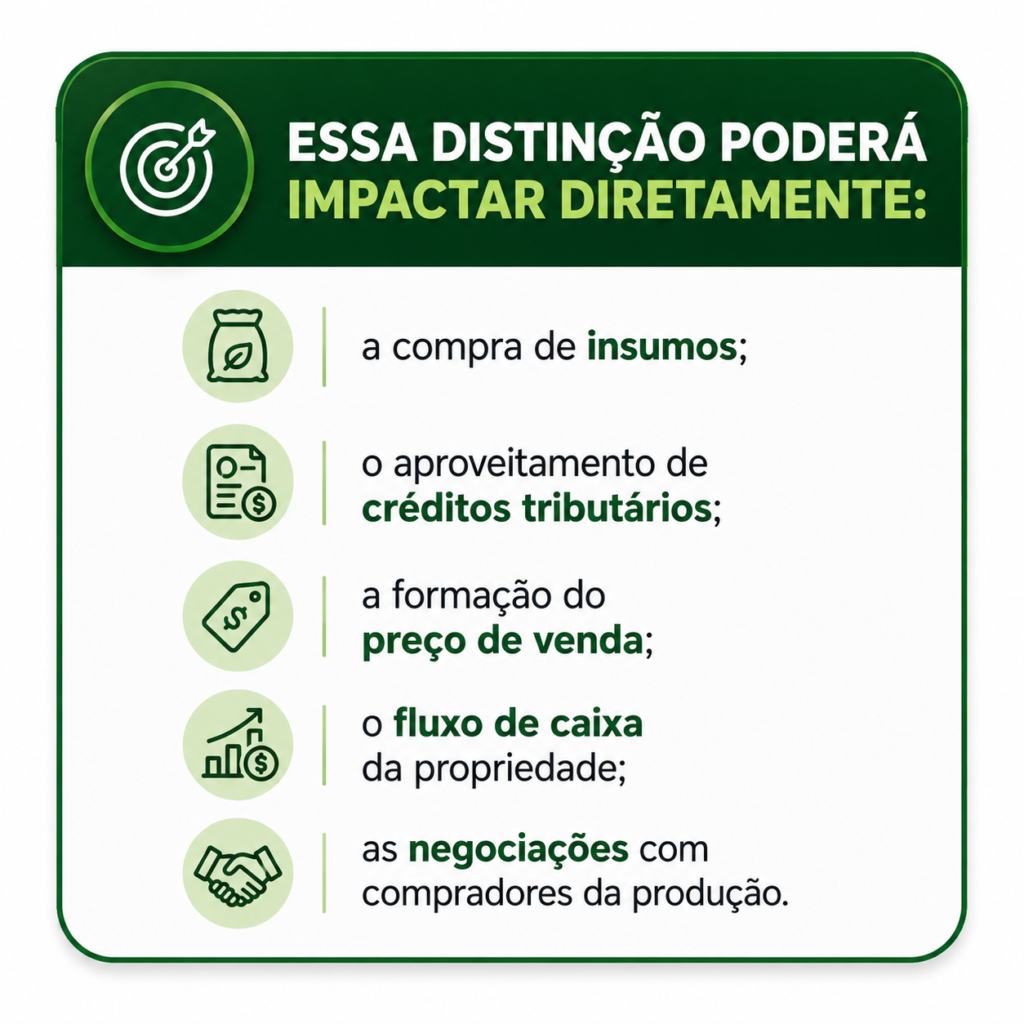
Por isso, compreender o enquadramento tributário será um passo essencial para uma boa gestão rural.
Quem será obrigado a ser contribuinte do IBS e da CBS?
A Lei Complementar nº 214/2025 estabeleceu um critério objetivo baseado na receita anual da atividade rural.
De forma geral, produtores cuja receita anual seja igual ou superior ao limite legal passarão a integrar o regime regular do IBS e da CBS, observadas as regras de enquadramento previstas na legislação.
Já os produtores com receita inferior ao limite permanecerão, em regra, como não contribuintes do novo regime.
Em 2026, o produtor rural deverá acompanhar sua receita anual em relação ao limite de R$ 3,6 milhões. O momento em que se tornará contribuinte do IBS/CBS dependerá do valor do excesso e das regras dos §§ 2º e 3º do art. 164 da LC 214/2025.
Isso significa que acompanhar o faturamento da propriedade deixará de ser apenas uma informação gerencial e passará a influenciar diretamente o regime tributário aplicável.
O faturamento de um ano poderá definir a tributação do ano seguinte
Um dos pontos mais importantes da nova legislação é que o faturamento obtido em determinado período poderá definir a condição tributária do produtor no exercício seguinte.
Na prática, uma excelente safra, uma valorização dos preços agrícolas ou um aumento inesperado da produção poderão alterar o enquadramento do produtor.
Imagine um produtor que tradicionalmente fature próximo ao limite legal.
Caso ocorra uma safra excepcional ou uma alta significativa no preço da soja ou do arroz, o faturamento poderá ultrapassar o limite previsto na legislação, alterando sua condição tributária.
Por isso, acompanhar a evolução da receita durante todo o ano passa a ser uma medida estratégica e não apenas contábil.
Existe uma regra para quem ultrapassar o limite durante o ano
A legislação também prevê situações em que o produtor ultrapassa o limite de faturamento durante o próprio ano-calendário.
Nesses casos, existem regras específicas para definir quando ocorrerá a mudança de enquadramento.
Além disso, a Lei Complementar nº 214/2025 criou uma faixa de tolerância para excessos de pequena monta, evitando alterações imediatas em determinadas situações.
Esse acompanhamento será especialmente importante para produtores cuja receita esteja próxima do limite legal, pois pequenas variações de mercado poderão produzir reflexos tributários relevantes.
Produtores abaixo do limite também precisarão tomar decisões
Muitos produtores acreditam que estar abaixo do limite significa que a Reforma Tributária não afetará sua propriedade.
Essa conclusão pode ser equivocada.
A legislação permite que produtores não obrigados ao regime regular optem voluntariamente por ingressar no sistema do IBS e da CBS.
Ou seja, existirão dois grupos:
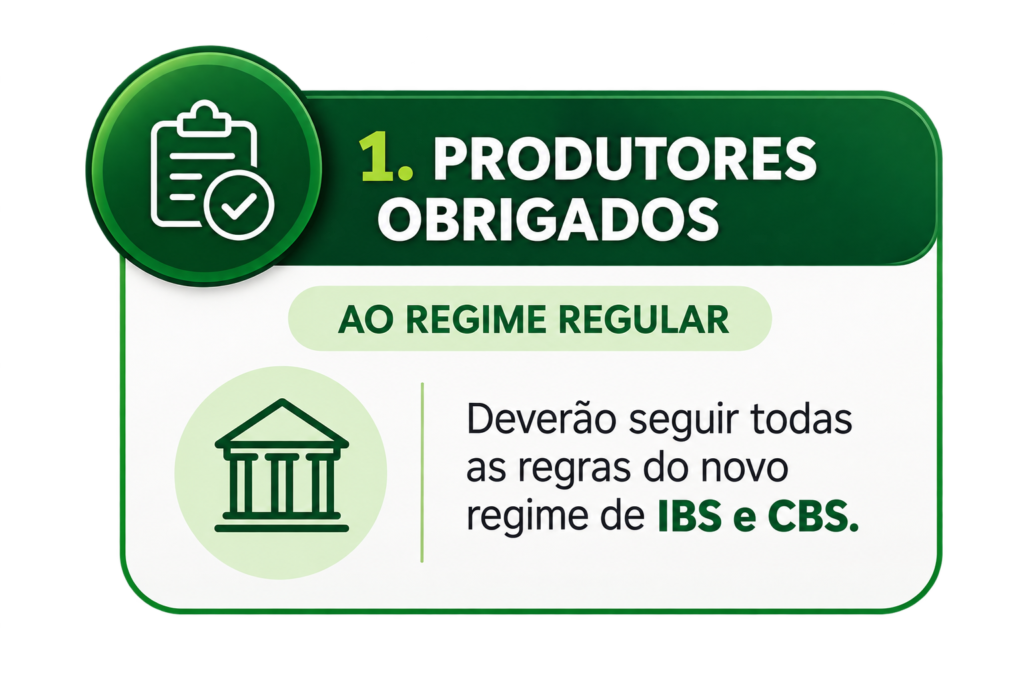
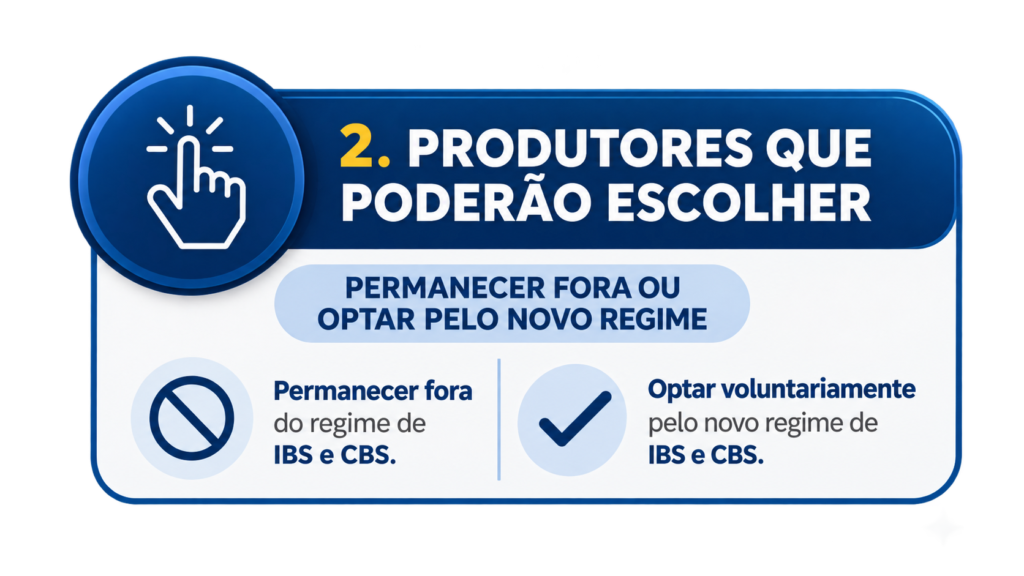
Essa decisão não deverá ser tomada apenas observando o faturamento.
Será necessário analisar toda a estrutura econômica da propriedade.
A análise vai muito além da receita
Cada propriedade rural possui características próprias.
Algumas investem fortemente em máquinas, equipamentos e tecnologia.
Outras concentram seus custos na aquisição de fertilizantes, defensivos, sementes ou serviços especializados.
Essas diferenças fazem com que dois produtores com faturamento semelhante possam chegar a conclusões completamente distintas sobre o melhor enquadramento tributário.
Por isso, decisões baseadas apenas no valor da receita poderão levar a escolhas equivocadas.
O planejamento deverá considerar diversos fatores, como:
- estrutura de custos;
- volume de compras;
- investimentos realizados;
- fluxo de caixa;
- perfil dos compradores;
- possíveis créditos tributários previstos na legislação.
- O planejamento começa antes de 2027
Embora o novo sistema passe a produzir seus principais efeitos a partir de 2027, o momento ideal para iniciar o planejamento é agora.
Os próximos meses devem ser utilizados para organizar informações, revisar controles, acompanhar o faturamento e preparar simulações.
Quanto mais cedo o produtor conhecer os impactos do novo modelo tributário, maiores serão suas condições de tomar decisões seguras e evitar surpresas quando as novas regras entrarem em vigor.
Conclusão
A Reforma Tributária traz uma nova realidade para o produtor rural pessoa física.
Saber se haverá obrigatoriedade de recolher IBS e CBS dependerá principalmente do enquadramento previsto na legislação e da receita anual da atividade.
No entanto, limitar a análise apenas ao faturamento pode ser um erro.
A nova sistemática exigirá planejamento, acompanhamento financeiro e avaliação da estrutura de cada propriedade.
Mais do que perguntar "sou obrigado?", o produtor deverá buscar responder:“Qual regime tributário produzirá o melhor resultado econômico para o meu negócio?”
Essa resposta dependerá da análise individual de cada propriedade rural.
Precisa avaliar como a Reforma Tributária impactará sua propriedade?
A equipe da Portal Contábil acompanha as mudanças da legislação e realiza análises personalizadas para produtores rurais, considerando faturamento, insumos, investimentos, fluxo de caixa e os possíveis reflexos da Reforma Tributária.
Entre em contato conosco e descubra qual é o cenário mais vantajoso para a sua atividade antes da entrada definitiva das novas regras.