Insumos, créditos, diferimento e comercialização passam a fazer parte do planejamento da propriedade
A Reforma Tributária não afetará o produtor rural apenas no momento da venda da produção.
Para produtores de soja e arroz, será necessário olhar para toda a cadeia: compra de insumos, investimentos, venda da produção, tipo de comprador, possibilidade de créditos e tratamento tributário de cada operação.
Isso significa que analisar somente a alíquota do IBS e da CBS não será suficiente.
O verdadeiro impacto estará na combinação entre compras + vendas + créditos + diferimentos + investimentos + fluxo de caixa.
O que muda para o produtor de soja?
Imagine um produtor de soja que comercialize sua produção com uma indústria, cerealista, cooperativa ou outro adquirente sujeito ao regime regular.
Caso esse produtor também esteja no regime regular do IBS e da CBS, ele passará a integrar a sistemática de débitos e créditos do novo modelo tributário.
Com isso, as compras realizadas pela propriedade ganham ainda mais importância.
Fertilizantes, defensivos, sementes e outros insumos precisarão ser analisados de acordo com sua classificação fiscal e com o tratamento tributário previsto na legislação.
Insumos agropecuários terão tratamento diferenciado
O art. 138 da Lei Complementar nº 214/2025 prevê redução de 60% das alíquotas do IBS e da CBS para os insumos agropecuários e aquícolas relacionados no Anexo IX, desde que atendidos os requisitos previstos na legislação.
Além disso, existem hipóteses de diferimento para determinadas operações envolvendo insumos agropecuários.
Essas regras podem produzir impactos importantes no caixa da propriedade.
O produtor precisará conhecer respostas para perguntas como:
Quanto de IBS e CBS haverá nas minhas aquisições?
Quais insumos terão redução?
Quais operações poderão ter diferimento?
Quanto poderá gerar crédito?
Qual será o tratamento tributário da venda da produção?
É quando essas respostas são transformadas em números que o produtor começa a enxergar o verdadeiro impacto da Reforma Tributária.
Atenção: diferimento não significa isenção
Esse conceito será muito importante.
Diferimento não deve ser automaticamente confundido com isenção ou alíquota zero.
No diferimento, o momento do recolhimento do tributo é deslocado de acordo com as regras previstas na legislação.
Por isso, a análise tributária precisa identificar não somente qual será a alíquota aplicável, mas também quando o tributo será efetivamente suportado ou recolhido dentro da cadeia.
Isso tem relação direta com o fluxo de caixa da atividade rural.
E se o produtor de soja/arroz não for contribuinte?
Aqui surge outra característica importante do novo sistema.
O produtor rural não contribuinte não estará simplesmente excluído da cadeia tributária.
A LC nº 214/2025 criou hipóteses de crédito presumido para o adquirente.
Quando um contribuinte sujeito ao regime regular adquirir bens ou serviços de produtor rural não contribuinte, poderá apropriar créditos presumidos de IBS e CBS, desde que atendidas as condições previstas na legislação.
Os percentuais deverão observar as regras aplicáveis ao crédito presumido.
Na prática, essa sistemática busca evitar que a compra realizada de um pequeno ou médio produtor não contribuinte se torne comercialmente desvantajosa para uma indústria ou outro adquirente sujeito ao regime regular.
Isso também deverá ser considerado nas futuras negociações comerciais.
E o produtor de arroz?
Para o produtor de arroz, a análise poderá exigir atenção ainda maior às diferentes etapas da cadeia.
Uma coisa é a produção e venda do arroz pelo produtor rural.
Outra é a aquisição desse produto pela indústria.
E outra situação é a comercialização do arroz beneficiado destinado à alimentação.
A Reforma Tributária estabeleceu tratamentos diferenciados para diversos produtos destinados à alimentação humana.
Por isso, dizer simplesmente que “o arroz possui benefício tributário” pode ser insuficiente.
É necessário identificar exatamente a operação realizada.
O que deverá ser analisado na cadeia do arroz?
Antes de determinar o tratamento tributário, será necessário verificar:
- qual produto está sendo vendido;
- sua classificação fiscal;
- em qual etapa da cadeia ocorre a operação;
- quem está comprando;
- se o produtor é contribuinte ou não contribuinte;
- qual benefício ou tratamento tributário efetivamente se aplica.
Isso é especialmente importante quando a cadeia envolve produtor rural, cooperativa, cerealista, indústria, supermercado e consumidor final.
Duas propriedades iguais no faturamento podem ter resultados diferentes
Imagine duas propriedades produtoras de soja.
As duas possuem faturamento anual de R$ 3 milhões.
Isso significa que ambas deveriam tomar exatamente a mesma decisão tributária?
Não necessariamente.
Uma propriedade pode ter grande volume de aquisição de fertilizantes, defensivos, sementes, máquinas, energia e serviços.
A outra pode trabalhar com uma estrutura de custos completamente diferente.
Mesmo com o mesmo faturamento, a composição das compras e investimentos pode produzir resultados tributários diferentes.
Por isso, a decisão de permanecer como não contribuinte ou eventualmente ingressar voluntariamente no regime regular não deveria considerar somente o faturamento.
O mesmo raciocínio vale para o arroz
Imagine dois produtores de arroz:
Produtor 1:
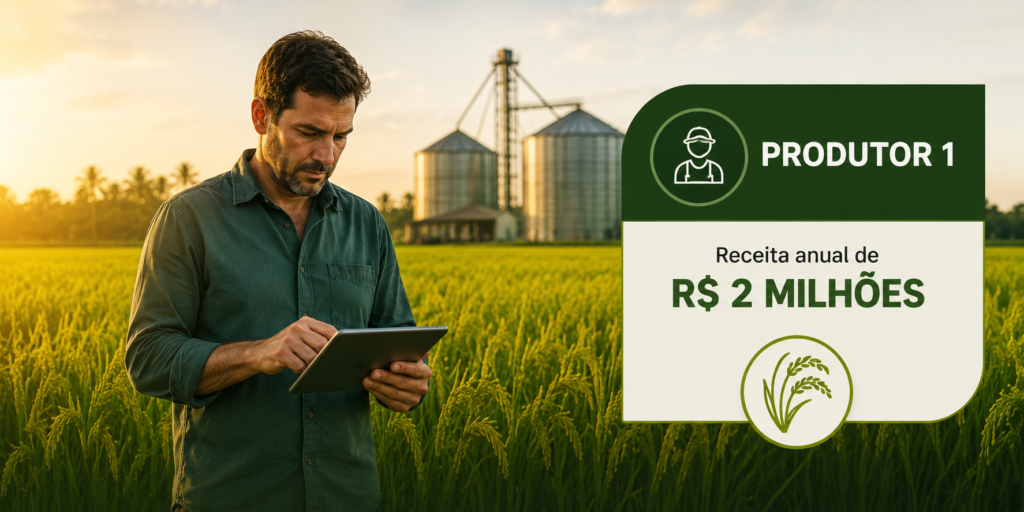
Produtor 2:
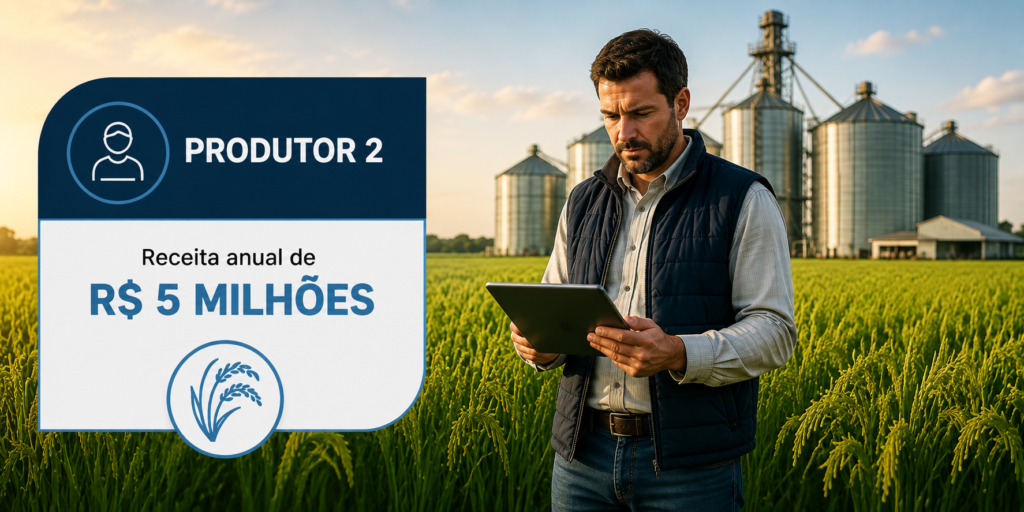
O primeiro ponto é verificar o enquadramento de cada produtor diante das regras de obrigatoriedade.
Mas a análise não termina aí.
Também será necessário identificar para quem o arroz é comercializado.
Cooperativa?
Cerealista?
Indústria?
Supermercado?
Consumidor?
Além disso, será preciso analisar quais insumos são utilizados, quais possuem tratamento diferenciado, quais aquisições podem gerar créditos no regime regular e qual é o tratamento tributário da etapa seguinte da cadeia.
É exatamente neste ponto que planejamento tributário e planejamento financeiro passam a caminhar juntos.
O impacto não será apenas no imposto
Um dos maiores erros será analisar a Reforma Tributária somente com a pergunta:
“Quanto vou pagar de imposto?”
O produtor precisará analisar também o impacto sobre:
Fluxo de caixa: em que momento haverá entrada ou saída financeira relacionada aos tributos?
Capital de giro: será necessário antecipar recursos?
Créditos: quanto a propriedade poderá aproveitar?
Preço de venda: haverá impacto na formação do preço?
Negociação: o enquadramento tributário poderá influenciar a relação com indústria, cerealista ou cooperativa?
Investimentos: máquinas e equipamentos poderão produzir créditos conforme as regras aplicáveis?
Margem: depois de todos esses efeitos, qual será o resultado líquido da atividade?
Essas perguntas mostram que a Reforma Tributária será também um assunto de gestão.
Conclusão
Para produtores de soja e arroz, a Reforma Tributária poderá interferir em praticamente toda a operação da propriedade.
Da compra dos insumos à venda da produção, cada etapa deverá ser analisada.
O produtor precisará conhecer melhor seus custos, classificações fiscais, créditos, benefícios, diferimentos e características dos compradores.
Mais do que perguntar qual será a alíquota, será necessário descobrir:
qual será o efeito líquido do novo sistema sobre a propriedade?
E essa resposta somente aparecerá quando os números forem colocados em uma simulação.
Sua propriedade já calculou como os insumos, créditos e vendas poderão se comportar em 2027?
Antecipar essa análise permitirá tomar decisões com mais segurança e evitar descobrir o impacto somente depois que ele chegar ao caixa.
Base legal principal: Lei Complementar nº 214/2025, especialmente arts. 138 e 164 a 168, observadas eventuais alterações posteriores da legislação.