A Reforma Tributária está trazendo mudanças que vão muito além das novas regras do IBS e da CBS.
Uma delas chama especialmente a atenção do agronegócio: a utilização do CNPJ por determinadas pessoas físicas, incluindo produtores rurais alcançados pelas regras da CBS.
A partir de 2027, poderemos encontrar uma situação que, à primeira vista, pode gerar bastante confusão:
Produtor Rural Pessoa Física + CPF + inscrição no CNPJ.
Mas isso significa que todo produtor rural com CNPJ passará a ser uma Pessoa Jurídica?
Não.
E entender essa diferença será fundamental para evitar erros cadastrais, fiscais, previdenciários e tributários.
O produtor rural Pessoa Física terá CNPJ?
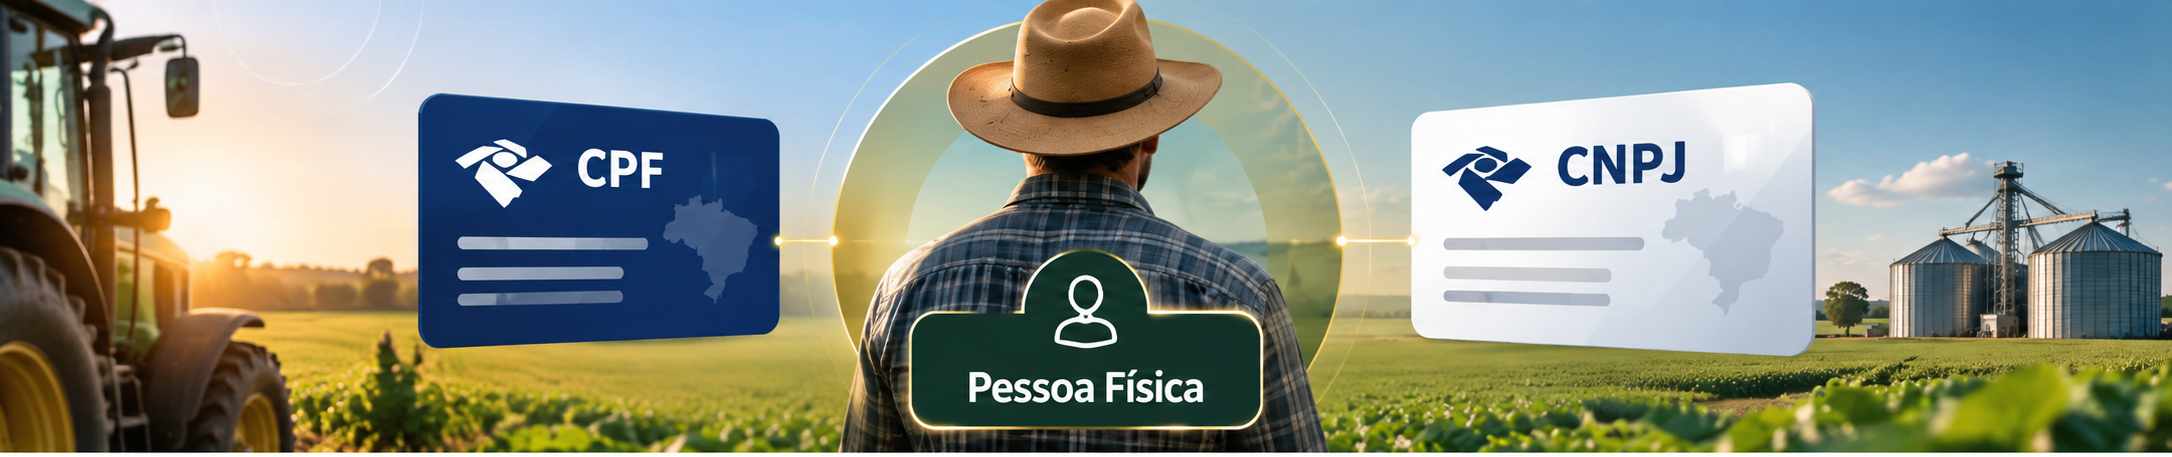
Sim. Com as mudanças trazidas pela Reforma Tributária, determinadas pessoas físicas, incluindo produtores rurais abrangidos pelas regras da CBS, passarão a utilizar inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) para fins de identificação fiscal.
Mas existe um ponto fundamental:
ter CNPJ não significa que o produtor rural se transformou em uma Pessoa Jurídica.
É justamente aqui que precisamos diferenciar o chamado “CNPJ técnico” ou cadastral de uma empresa rural efetivamente constituída como Pessoa Jurídica.
O que é o chamado CNPJ técnico do produtor rural?
A expressão “CNPJ técnico” é utilizada no dia a dia para facilitar o entendimento. Na prática, estamos falando de uma inscrição cadastral no CNPJ atribuída à Pessoa Física para fins de identificação fiscal.
O produtor continua sendo Pessoa Física.
A inscrição, por si só, não cria uma sociedade, uma nova empresa ou uma personalidade jurídica diferente do próprio produtor.
A Receita Federal informou que está sendo desenvolvida uma solução simplificada para a inscrição dessas pessoas físicas no CNPJ, em modelo operacional semelhante ao utilizado para a inscrição do MEI.
Portanto, teremos uma realidade que pode parecer estranha inicialmente:
Pessoa Física → possui CPF → recebe também uma inscrição no CNPJ.
Nesse contexto, o CNPJ funciona como identificador para determinadas obrigações e operações fiscais.
Quando essa mudança começa?
Esse cronograma sofreu uma alteração importante em 2026.
A implementação da inscrição no CNPJ e da emissão dos documentos fiscais pelas pessoas físicas contribuintes da CBS, incluindo o produtor rural Pessoa Física abrangido pela regulamentação, foi transferida para:
1º de janeiro de 2027.
Até 31 de dezembro de 2026, permanecem válidos os mecanismos atualmente utilizados para a identificação fiscal dessas pessoas físicas.
A alteração foi formalizada pelo Decreto nº 13.075, de 21 de julho de 2026.
Portanto, aquele cronograma anterior que indicava a implementação dessas obrigações ainda em 2026 foi alterado, proporcionando um período adicional para adaptação.
CNPJ técnico NÃO é a mesma coisa que abrir uma PJ rural
Esse provavelmente será um dos principais cuidados para produtores, contadores, cooperativas, compradores e demais envolvidos nas operações do agronegócio.
Imagine dois produtores:
Produtor A: continua explorando sua atividade como Pessoa Física e recebe uma inscrição no CNPJ para fins de identificação fiscal.
Produtor B: constitui efetivamente uma empresa rural e passa a explorar sua atividade por meio de uma Pessoa Jurídica.
Os dois podem possuir um número de CNPJ.
Porém, juridicamente e tributariamente, são situações completamente diferentes.
No primeiro caso, continuamos tratando de um produtor rural Pessoa Física.
No segundo, temos uma Pessoa Jurídica rural, submetida às regras tributárias, societárias e às obrigações correspondentes à empresa.
Isso significa que, a partir de 2027, olhar apenas para a existência de um CNPJ poderá não ser suficiente para determinar se estamos diante de uma Pessoa Jurídica.
Ter CNPJ técnico muda o Imposto de Renda do produtor?
Por si só, não significa que a atividade rural passou a ser tributada como uma Pessoa Jurídica.
Se o produtor continua exercendo sua atividade como Pessoa Física, a existência da inscrição cadastral no CNPJ não deve ser confundida com a constituição de uma empresa rural.
Continuam sendo relevantes as regras próprias da atividade rural da Pessoa Física, incluindo a correta apuração das receitas, despesas, investimentos, resultado da atividade rural e demais obrigações aplicáveis.
Em outras palavras:
o simples recebimento de um CNPJ para identificação fiscal não transforma automaticamente a tributação do IRPF em IRPJ, CSLL, Lucro Presumido ou Lucro Real.
Essa diferença será essencial na análise tributária do produtor.
E o CAEPF? O CNPJ simplesmente substitui tudo?
Esse ponto exige cautela.
Atualmente, o CAEPF — Cadastro de Atividade Econômica da Pessoa Física possui uma função importante na identificação das atividades econômicas exercidas por pessoas físicas, especialmente no cumprimento de obrigações previdenciárias.
Por isso, não devemos concluir que a chegada dessa inscrição no CNPJ automaticamente eliminará ou substituirá todas as funções do CAEPF.
Na prática, diferentes cadastros e obrigações precisarão estar corretamente alinhados:
CPF + CNPJ + CAEPF + cadastro estadual + documentos fiscais + eSocial.
As orientações operacionais serão importantes para definir como essa integração funcionará na prática a partir de 2027.
E os funcionários do produtor rural?
Esse é outro ponto que merece muita atenção.
Se o produtor continua sendo Pessoa Física, o simples fato de receber uma inscrição no CNPJ para fins cadastrais não significa que seus empregados tenham sido automaticamente transferidos para uma nova Pessoa Jurídica.
A relação trabalhista e previdenciária precisa acompanhar a verdadeira natureza do empregador.
Por isso, antes de realizar alterações nos cadastros dos funcionários, folha de pagamento ou eSocial simplesmente porque passou a existir um número de CNPJ, será necessário observar as orientações específicas dos órgãos responsáveis.
O ponto central é:
CNPJ cadastral não deve ser confundido com a constituição de uma nova empresa empregadora.
A mera existência de uma inscrição no CNPJ não é suficiente, isoladamente, para definir a natureza jurídica de determinada atividade. É necessário observar também como essa atividade é efetivamente exercida.
E onde entra a Reforma Tributária?
É justamente aqui que o assunto fica ainda mais importante.
A utilização do CNPJ pela Pessoa Física está relacionada à nova estrutura de identificação de contribuintes e responsáveis tributários criada no contexto da Reforma Tributária do consumo.
No caso específico do produtor rural, a Lei Complementar nº 214/2025 estabelece regras próprias para determinar quando o produtor rural Pessoa Física estará ou não submetido regularmente ao IBS e à CBS.
Por isso, existem duas perguntas diferentes que não devem ser confundidas:
1. O produtor terá uma inscrição no CNPJ para identificação fiscal?
2. Esse produtor será contribuinte regular do IBS e da CBS?
Uma coisa não deve ser tratada automaticamente como sinônimo da outra.
A condição de contribuinte dependerá das regras estabelecidas pela legislação da Reforma Tributária, inclusive dos limites e das hipóteses aplicáveis ao produtor rural.
O produtor precisa transformar sua atividade em empresa?
Não simplesmente por causa do CNPJ técnico.
Essa talvez seja uma das informações mais importantes para levar ao produtor rural.
Receber uma inscrição cadastral no CNPJ não significa que ele esteja sendo obrigado a constituir uma empresa rural.
A decisão entre permanecer exercendo a atividade como Pessoa Física ou efetivamente constituir uma Pessoa Jurídica rural envolve uma análise muito mais ampla.
É preciso considerar aspectos:
- tributários;
- patrimoniais;
- previdenciários;
- sucessórios;
- financeiros;
- operacionais.
Portanto, essa decisão não deve ser tomada apenas porque o produtor passou a possuir uma inscrição no CNPJ.
Resumindo: o que muda em 2027?
A partir de 1º de janeiro de 2027, teremos uma nova realidade no agronegócio: determinadas pessoas físicas poderão utilizar simultaneamente CPF e inscrição no CNPJ para sua identificação fiscal.
Mas existe uma frase que precisa ficar clara:
“Ter CNPJ não significa, necessariamente, ser Pessoa Jurídica.”
Para o produtor rural, o desafio será manter corretamente alinhados CPF, CNPJ, CAEPF, cadastro estadual, documentos fiscais, folha de pagamento, eSocial e seu enquadramento perante IBS e CBS.
Mais do que uma simples mudança cadastral, 2027 exigirá organização, acompanhamento e planejamento.
CPF ou CNPJ: qual caminho faz mais sentido para o produtor rural?
Continuar como Pessoa Física ou abrir uma empresa pode trazer impactos bem diferentes para a atividade rural. E a melhor escolha nem sempre é a mais óbvia.
Quer descobrir o que deve ser analisado antes de decidir?
👉 Leia: Produtor Rural: atuar no CPF ou abrir uma empresa com CNPJ?
Fonte oficial
A Receita Federal confirmou que a obrigatoriedade de inscrição no CNPJ e de emissão de documentos fiscais pelas pessoas físicas abrangidas pela regulamentação da CBS, incluindo os produtores rurais previstos na norma, produzirá efeitos a partir de 1º de janeiro de 2027.
Comunicado oficial da Receita Federal:
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/emissao-do-cnpj-e-de-documentos-fiscais-por-pessoas-fisicas-contribuintes-da-cbs-comecara-em-1o-de-janeiro-de-2027?utm_source=chatgpt.com
Base legal: Decreto nº 13.075, de 21 de julho de 2026.