Produtores rurais precisam analisar faturamento, custos, créditos e fluxo de caixa antes da chegada de 2027
A Reforma Tributária não deve começar em 2027 dentro da propriedade rural.
O planejamento precisa começar antes.
Com a implantação do IBS e da CBS, o produtor rural terá de entender não apenas se será ou não contribuinte, mas também qual será o impacto econômico do novo sistema sobre sua atividade.
Para produtores de soja, arroz e outras atividades rurais, 2026 deve ser utilizado para realizar simulações e preparar a gestão para as novas regras.
Esperar 2027 para começar a analisar os números pode significar descobrir os efeitos da Reforma somente quando eles já estiverem impactando o caixa.
Estar abaixo do limite não significa que nada mudará
A legislação estabelece tratamento específico para produtores rurais que estejam abaixo do limite legal de receita para enquadramento obrigatório no regime regular do IBS e da CBS.
Isso poderá fazer muitos produtores pensarem:
“Estou abaixo do limite. Então a Reforma Tributária não vai me atingir.”
Essa conclusão pode ser equivocada.
Mesmo permanecendo como não contribuinte, o produtor estará inserido em uma cadeia na qual fornecedores, cooperativas, cerealistas, frigoríficos e indústrias estarão submetidos às novas regras.
Além disso, a legislação permite que determinados produtores não obrigados analisem a possibilidade de opção pelo regime regular.
Portanto, permanecer fora do regime também passa a ser uma decisão que merece planejamento.
O faturamento sozinho não responde qual é a melhor escolha
Imagine duas propriedades com faturamento semelhante.
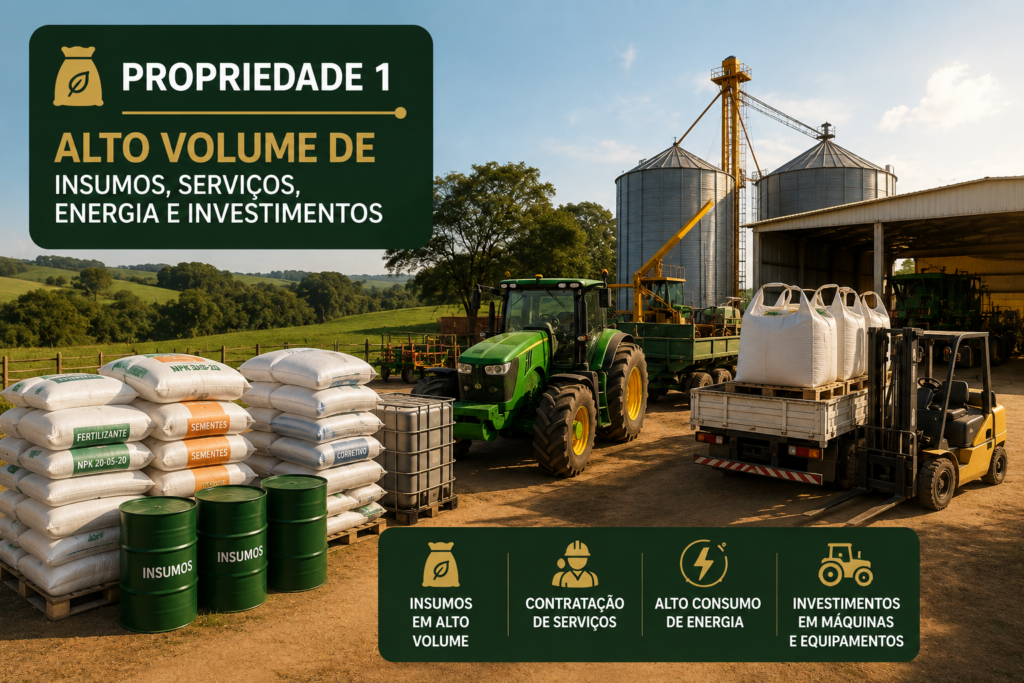
Uma delas possui alto volume de aquisição de insumos, contratação de serviços, consumo de energia e investimentos em máquinas.
A outra possui estrutura de custos muito diferente.
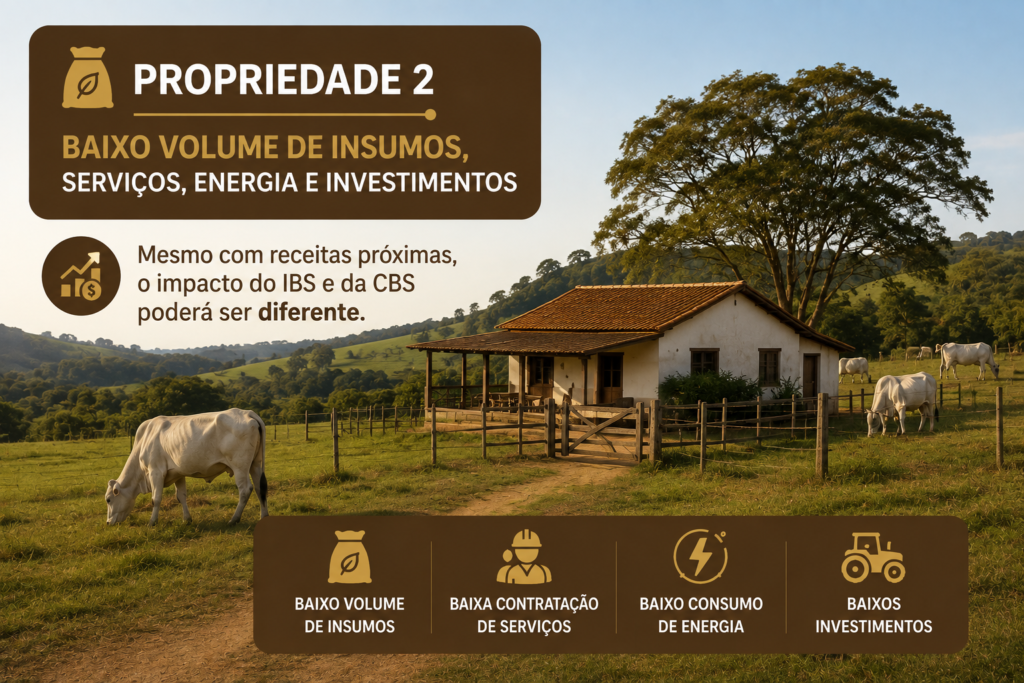
Mesmo com receitas próximas, o impacto do IBS e da CBS poderá ser diferente.
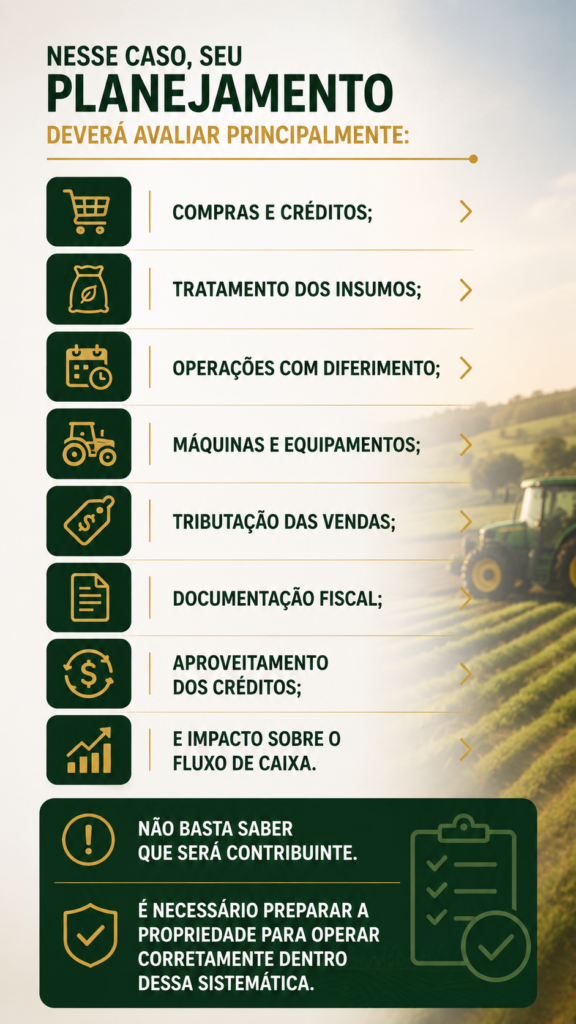
Por isso, uma análise completa deverá considerar:
- faturamento;
- compras de insumos;
- máquinas e equipamentos;
- serviços contratados;
- energia;
- fretes;
- destino da produção;
- tipo de comprador;
- benefícios aplicáveis;
- diferimentos;
- créditos;
- projeção do fluxo de caixa.
Somente depois dessa análise será possível comparar adequadamente os cenários.
Ser contribuinte pode não significar pagar mais
Uma das principais mensagens que o produtor precisa compreender é:
Ser contribuinte pode não significar pagar mais.
Ao mesmo tempo:
Não ser contribuinte pode não significar necessariamente estar na melhor situação.
A Reforma Tributária possui uma lógica de não cumulatividade.
Um produtor contribuinte poderá ter débitos de IBS e CBS em determinadas operações, mas também poderá estar inserido em uma sistemática de aproveitamento de créditos.
Já o produtor não contribuinte terá tratamento diferente, inclusive com hipóteses de crédito presumido para determinados adquirentes de sua produção.
O que realmente interessa, portanto, é o efeito líquido da tributação sobre o negócio.
Exemplo: produtor com receita de R$ 5 milhões
Imagine um produtor rural com receita anual de R$ 5 milhões.
Observadas as regras legais, ele estará dentro da faixa de obrigatoriedade do regime regular.
Exemplo: produtor com receita de R$ 2,5 milhões
Agora imagine outro produtor com receita anual de R$ 2,5 milhões.
Em princípio, ele estará abaixo do limite de obrigatoriedade.
Mas surge uma questão estratégica:
Vale a pena permanecer como não contribuinte ou analisar a opção pelo regime regular?
Não existe uma resposta única.
É possível que permanecer como não contribuinte seja economicamente melhor.
Mas também poderão existir estruturas produtivas nas quais a entrada voluntária no regime regular mereça ser estudada.
Para responder, será necessário colocar os números da propriedade nos dois cenários.
A Reforma Tributária também afetará o planejamento financeiro
A análise não pode ficar restrita ao departamento fiscal ou contábil.
O produtor também deverá avaliar questões financeiras.
Fluxo de caixa
Em qual momento os tributos produzirão efeitos financeiros?
Capital de giro
A nova sistemática poderá exigir mais recursos em determinados períodos?
Créditos
Quanto poderá ser aproveitado ou recuperado conforme as regras aplicáveis?
Formação de preço
O novo sistema poderá interferir na composição dos preços de venda?
Negociação
Como o enquadramento tributário da propriedade poderá influenciar negociações com cooperativas, cerealistas, indústrias e outros compradores?
Investimentos
Como máquinas, equipamentos e outros investimentos serão tratados dentro da nova sistemática?
Margem
Depois de considerar todos esses fatores, qual será o verdadeiro resultado líquido da atividade?
É essa visão conjunta que permitirá entender o impacto real da Reforma Tributária.
O planejamento deve começar pelos números da propriedade
Não existe uma simulação eficiente utilizando apenas informações genéricas.
Cada propriedade possui sua própria estrutura.
Por isso, a análise deve partir de dados reais.
O ideal é levantar informações de faturamento, compras, principais insumos, despesas, investimentos, clientes, destino da produção e fluxo financeiro.
A partir desses dados, torna-se possível construir cenários para 2027.
O objetivo não é simplesmente descobrir “quanto será o imposto”.
O objetivo é entender qual cenário produz o melhor resultado econômico para a propriedade.
2026 é o momento de testar cenários
O produtor que fizer esse trabalho antecipadamente poderá entrar em 2027 conhecendo melhor:
seu enquadramento;
seus principais custos;
suas possibilidades de créditos;
o tratamento dos insumos;
os reflexos no fluxo de caixa;
e os possíveis impactos nas negociações comerciais.
Já quem esperar a mudança acontecer poderá precisar tomar decisões importantes sem tempo para analisar alternativas.
Reforma Tributária também é gestão
Para o produtor rural, a Reforma Tributária não será apenas uma mudança na nota fiscal.
Ela poderá interferir diretamente no custo de produção, aproveitamento de créditos, compra de insumos, investimentos, negociação da safra e fluxo financeiro da propriedade.
Por isso, o produtor precisa enxergar a mudança como um assunto tributário, financeiro e estratégico.
Conclusão
A Reforma Tributária exigirá um novo olhar sobre a gestão rural.
Produtores enquadrados na obrigatoriedade precisarão preparar seus controles para operar corretamente no regime regular do IBS e da CBS.
Já aqueles que permanecerem abaixo do limite terão uma decisão igualmente importante: avaliar se continuar como não contribuinte será realmente a alternativa economicamente mais vantajosa.
E essa resposta não estará apenas na legislação.
Ela estará nos números de cada propriedade.
Antes de decidir, será necessário comparar cenários, projetar compras e vendas e compreender os impactos tributários e financeiros da nova sistemática.
A Reforma Tributária não deve começar em 2027 dentro da propriedade rural. O planejamento precisa começar antes.
Quem conhecer seus números terá melhores condições de decidir.
Quem analisar apenas a alíquota poderá descobrir o impacto somente depois que ele chegar ao caixa.
Sua propriedade já está simulando 2027?
Nossa equipe pode auxiliar na análise dos números e na construção dos cenários para que as decisões sejam tomadas antes da entrada definitiva das novas regras.
Prepare-se agora para decidir com números, e não apenas com expectativas.
Base legal principal: Lei Complementar nº 214/2025, especialmente arts. 138 e 164 a 168; Decreto nº 12.955/2026; e regulamentação aplicável ao IBS, observadas alterações posteriores.